آگاهی از قیمت روز خرید سبوس برنج عمده از کارخانه به مدیران خرید کمک می کند تا هزینه های پنهان زنجیره تأمین را به حداقل برسانند.
بررسی دقیق قیمت روز خرید سبوس برنج عمده از کارخانه نیازمند محاسبه دقیق مواردی مانند حمل ونقل و افت وزن است زیرا نیمی از جمعیت جهان به غلات وابسته هستند و محصولات جانبی آن ها نقش مهمی در اقتصاد داخلی دارند.
برنج که در کنار گونه های آسیایی و آفریقایی خود شناخته می شود، پس از نیشکر و ذرت سومین محصول کشاورزی از نظر میزان تولید در جهان است و فرآورده های جانبی آن ارزش تجاری بالایی در بازار ایران دارند.
بررسی قیمت روز خرید سبوس برنج عمده از کارخانه
قیمت عمده سبوس برنج در بازار
تعیین نرخ نهایی محصولات جانبی غلات در بازار داخلی تابع عوامل متعددی است که تاجران باید پیش از عقد قرارداد به آن ها توجه داشته باشند.
نوسانات عرضه و تقاضا در کارخانجات شالیکوبی مستقیماً بر نرخ این فرآورده تأثیر می گذارد و مدیران خرید زنجیره های توزیع باید این تغییرات را به صورت لحظه ای رصد کنند.
کیفیت فرآوری، میزان خلوص و عدم وجود ناخالصی های چوبی یا کاه ازجمله مواردی است که نرخ نهایی را در معاملات کلان جابجا می کند.
شناخت دقیق این مولفه ها مانع از تحمیل هزینه های اضافی به بودجه خرید سازمان خواهد شد و به بهینه سازی جریان نقدینگی کمک شایانی می کند.
خرید سبوس برنج از تولیدکننده
ارتباط مستقیم با کارخانه سازنده واسطه ها را حذف کرده و شفافیت مالی بالایی را در فرآیند تامین ایجاد می کند.
هنگامی که یک مدیر خرید برای تامین نیاز انبارها اقدام به ثبت سفارش کلان می کند، بررسی اعتبار تولیدکننده و نحوه بارگیری از اهمیت ویژه ای برخوردار است.
تاجران فعال در این حوزه باید مطمئن شوند که محصول تحویلی مستقیماً از خط تولید سورتینگ خارج شده و فاقد رطوبت اضافی است.
این رویکرد نه تنها قیمت نهایی را کاهش می دهد بلکه تضمینکننده استمرار زنجیره تامین برای فروشگاه های زنجیره ای بزرگ خواهد بود.
تحلیل هزینههای جانبی حملونقل و لجستیک
بخش قابل توجهی از بودجه خرید زنجیره های توزیع صرف جابجایی بار از کارخانه تا مقصد نهایی می شود.
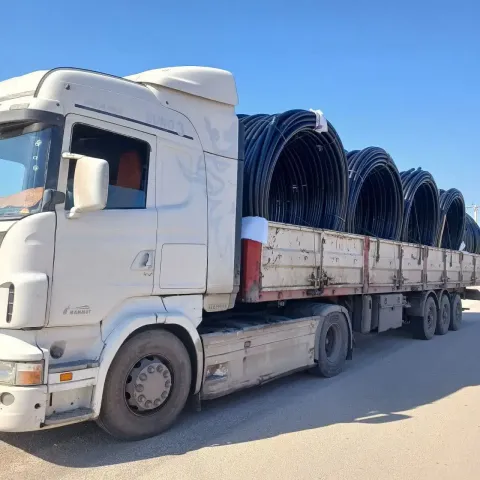
مسافت جغرافیایی میان واحد تولیدی و انبارهای مرکزی، نوع ناوگان حمل ونقل مورد استفاده و تعرفه های مصوب باربری از جمله متغیرهای کلیدی در محاسبه هزینه های لجستیکی هستند.
انتخاب نادرست وسیله نقلیه می تواند خسارات جبران ناپذیری به کیفیت کالا وارد کند؛ به عنوان مثال، استفاده از کامیون های فاقد چادر مناسب در روزهای بارانی باعث جذب رطوبت و کلوخه شدن پودر سبوس می شود.
تاجران حرفه ای همواره هزینه های بیمه باربری و عوارض جاده ای را نیز در محاسبات اولیه خود لحاظ می کنند تا در زمان تحویل با کسری بودجه مواجه نشوند.
مدیریت زمان بندی ارسال محموله نیز نقش مستقیمی در کنترل هزینه های پنهان دارد.
اگر کامیون ها در مبدأ یا مقصد دچار توقف های طولانی مدت شوند، هزینه های دموراژ یا همان دیرکرد تخلیه به مبلغ کل قرارداد افزوده خواهد شد.
بنابراین هماهنگی دقیق میان تیم لجستیک کارخانه و مسئول انبار خریدار برای تعیین دقیق ساعت ورود و تخلیه بار امری ضروری است.
این دقت نظر در برنامه ریزی، هزینه های سربار را به حداقل رسانده و بهره وری عملیاتی را به طور چشمگیری افزایش می دهد.
فاکتورهای تأثیرگذار بر افت وزن و انبارداری
افت وزن محصول در طول مسیر انتقال و دوره انبارداری یکی از چالش های اصلی مدیران خرید است که مستقیماً سودآوری زنجیره تامین را تحت تأثیر قرار می دهد.
میزان رطوبت اولیه سبوس زمان تحویل از کارخانه، مهم ترین عامل تعیین کننده در میزان تبخیر و کاهش وزن بار در روزهای آتی است.
اگر پودر سبوس با درصد رطوبت بالایی بارگیری شود، طی مسیر و در اثر تهویه نامناسب دچار کاهش وزن شدید و حتی فساد میکروبی خواهد شد.
تاجران باید در قراردادهای عمده خود حتماً تلورانس مجاز افت وزن را به صورت شفاف مشخص کنند تا در زمان توزین نهایی در مقصد دچار اختلاف حساب نشوند.
- میزان رطوبت استاندارد زمان تحویل که نباید از حد مجاز فراتر رود تا از تبخیر ناخواسته جلوگیری شود.
- نوع کیسه بندی و جنس الیاف گونی ها که باید قابلیت تنفس مناسب داشته باشند بدون اینکه اجازه خروج ذرات را بدهند.
- شرایط دمایی و میزان جریان هوا در انبارهای نگهداری که از رشد قارچ و کپک جلوگیری می کند.
- مدت زمان خواب بار در انبار پیش از عرضه نهایی به بازار مصرف یا شبکه توزیع.
توصیه کارشناسی این است که در زمان توزین بار در باسکور مقصد، حتماً نمونه برداری تصادفی از کیسه های مختلف انجام شود تا درصد رطوبت با دستگاه های سنجش پرتابل به دقت اندازه گیری شود.
مراحل گامبهگام دریافت و بازرسی بار
۱. ثبت دقیق وزن اولیه کامیون پر در باسکول مبدأ مورد تأیید طرفین معامله و دریافت حواله بارگیری رسمی از واحد مالی کارخانه.
۲. نظارت بر نحوه چیدمان کیسه ها درون کابین خودروی باربری برای جلوگیری از پاره شدن گونی ها بر اثر فشار مکانیکی در طول مسیر.
۳. انجام توزین ثانویه در باسکول دیجیتال مقصد پیش از آغاز فرآیند تخلیه بار برای محاسبه دقیق وزن خالص محموله دریافتی.
۴. باز کردن نمونه ای از کیسه ها در نقاط مختلف کامیون و بررسی بصری رنگ، عدم وجود ضایعات درشت و تست بوی محصول برای اطمینان از عدم ترشیدگی.
۵. ثبت مستندات بازرسی، امضای صورتجلسه تحویل کالا و انتقال داده ها به سیستم حسابداری زنجیره تامین جهت تسویه حساب نهایی.
هشدار مهم: در صورت مشاهده هرگونه آثار نم زدگی یا بوی ناخوشایند در بخش زیرین بار، از امضای برگشت ناپذیر رسید تحویل خودداری کرده و مراتب را فوراً به تاجر مربوطه گزارش دهید.
مقایسه انبارداری سنتی و مکانیزه
نگهداری حجم انبوه این فرآورده نیازمند زیرساخت های اصولی است که میان روش های سنتی و مکانیزه تفاوت های چشمگیری وجود دارد.
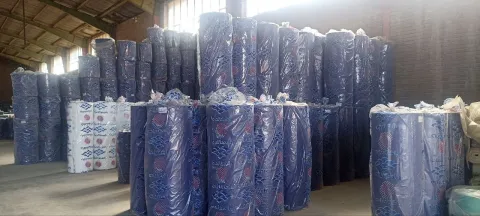
انبارداری سنتی که متکی بر چیدن دستی کیسه ها روی پالت های چوبی قدیمی است، ریسک بالایی در زمینه نفوذ رطوبت کف و فعالیت جوندگان دارد و هزینه های نیروی انسانی را افزایش می دهد.
در مقابل، انبارهای مکانیزه با بهره گیری از سیستم های تهویه اتوماتیک، قفسه بندی های مدرن فلزی و کنترل هوشمند دما، افت کیفیت و هدررفت محصول را به نزدیک صفر می رسانند.
تاجران پیشرو با سرمایه گذاری در زیرساخت های مکانیزه، هزینه های بلندمدت انبارداری را کاهش داده و ارزش افزوده بالاتری برای زنجیره تامین ایجاد می کنند.
انتخاب میان این دو روش بستگی مستقیم به حجم سرمایه در گردش و استراتژی انبارش سازمان دارد اما در مقیاس های کلان صنعتی، روش مکانیزه به دلیل کاهش تلفات مالی گزینه منطقی تری به شمار می رود.
محاسبات قیمت روز خرید سبوس برنج عمده از کارخانه در عمل
برای درک بهتر هزینه های پنهان، فرض کنید یک فروشگاه زنجیره ای قصد خرید تناژ بالا از یک کارخانه شالیکوبی را دارد.
قیمت پایه اعلام شده توسط تاجر تامین کننده مشخص است، اما هزینه کرایه حمل با ناوگان سنگین برای مسافت پانصد کیلومتری مبلغ قابل توجهی به فاکتور اضافه می کند.
علاوه بر این، حدود یک درصد افت وزن طبیعی طی مسیر و فرآیند تخلیه رخ می دهد که باید در محاسبات سود ناخالص فروشگاه لحاظ گردد.
هزینه کارگران تخلیه بار در انبار مقصد و حق الزحمه بازرسی کیفی نیز از دیگر هزینه های جانبی هستند که به قیمت تمام شده هر کیلوگرم محصول افزوده می شوند.
با جمع بستن تمامی این اقلام پنهان در کنار بهای خرید اولیه، مدیر خرید متوجه می شود که قیمت واقعی تمام شده تفاوت معناداری با نرخ اولیه اعلام شده در کارخانه دارد و این تحلیل دقیق مانع از زیان مالی در پایان دوره مالی خواهد شد.
آیا تاجر تامین کننده تضمین می کند که تمامی هزینه های جانبی مربوط به افت وزن احتمالی و بارگیری تا زمان تحویل در انبار مقصد بر عهده خود اوست؟